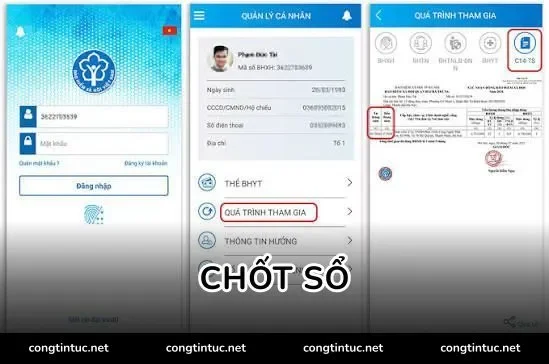
Chốt sổ bảo hiểm xã hội ở tuổi 55 khi đã tham gia 20 năm 9 tháng là một quyết định quan trọng đòi hỏi sự tính toán cẩn trọng. Người lao động cần chủ động theo dõi chuyên mục tin tức về lương hưu để nắm bắt chính xác quy định tuổi nghỉ hưu theo lộ trình hiện hành. Ở độ tuổi 55, phần lớn người lao động chưa đủ tuổi nhận chế độ hưu trí theo điều kiện làm việc bình thường. Việc cân nhắc giữa bảo lưu thời gian đóng hay tiếp tục tham gia bảo hiểm tự nguyện sẽ quyết định trực tiếp mức sống khi về già.
Quy định hưởng chế độ hưu trí ở tuổi 55 với 20 năm 9 tháng đóng BHXH
Theo quy định tại Bộ luật Lao động 2019, độ tuổi nghỉ hưu của người lao động trong điều kiện bình thường tăng dần theo lộ trình mỗi năm thêm 3 tháng đối với nam và 4 tháng đối với nữ. Lao động nữ 55 tuổi hiện nay vẫn phải chờ thêm vài năm để đủ tuổi nhận lương hưu tối thiểu theo quy định. Lao động nam ở độ tuổi 55 cần đợi đến khi tròn 62 tuổi vào các năm tiếp theo để đủ điều kiện hưởng chế độ hàng tháng. Với tổng thời gian tham gia 20 năm 9 tháng, cơ quan bảo hiểm xã hội sẽ làm tròn thành 21 năm để tính toán tỷ lệ hưởng lương hưu.
Phân tích bài toán tài chính khi lựa chọn chốt sổ hoặc đóng tiếp
Quyết định dừng đóng hay tiếp tục duy trì bảo hiểm xã hội đòi hỏi người lao động phải cân đối giữa khả năng tài chính hiện tại và nhu cầu tích lũy tương lai. Mỗi phương án đều mang lại những lợi ích riêng biệt cùng các ràng buộc cụ thể về mặt thời gian và dòng tiền. Người tham gia cần hiểu rõ cơ chế tính mức hưởng hưu trí để tránh đưa ra những lựa chọn vội vàng gây ảnh hưởng đến thu nhập sau này. Dưới đây là phân tích chi tiết hai hướng đi phổ biến nhất mà các cô chú chuẩn bị bước sang tuổi xế chiều cần nắm rõ.
Phương án chốt sổ và bảo lưu quá trình đóng chờ ngày nhận hưu
Khi lựa chọn phương án dừng đóng, người lao động sẽ hoàn tất thủ tục chốt sổ với thời gian 20 năm 9 tháng tại cơ quan bảo hiểm xã hội. Toàn bộ thời gian đóng góp hợp lệ sẽ được lưu giữ nguyên vẹn trên hệ thống dữ liệu quốc gia mà không bị hao hụt. Nếu là lao động nữ, mức hưởng lương hưu khi đến tuổi nghỉ hưu với 21 năm đóng sẽ tương đương 57% mức bình quân tiền lương đóng bảo hiểm. Đối với lao động nam, tỷ lệ hưởng tương ứng cho 21 năm đóng bảo hiểm xã hội đạt mức 47% mức bình quân tiền lương tháng.
Phương án tiếp tục tham gia bảo hiểm xã hội tự nguyện để nâng cao tỷ lệ hưởng
Nếu tiếp tục tham gia bảo hiểm xã hội tự nguyện, người lao động sẽ đóng thêm một khoản tiền định kỳ dựa trên mức thu nhập tự chọn. Mỗi năm đóng thêm sau mốc 20 năm đối với nam và 15 năm đối với nữ sẽ giúp tỷ lệ hưởng lương hưu tăng thêm 2%. Người lao động có thể phấn đấu đạt mức hưởng trần tối đa là 75% để gia tăng đáng kể thu nhập khi bước vào tuổi an hưởng tuổi già. Khoản tiền đóng vào quỹ bảo hiểm xã hội tự nguyện cũng được Nhà nước hỗ trợ một phần mức đóng tùy theo đối tượng tham gia.
Bảng so sánh chi tiết giữa việc chốt sổ và đóng tiếp BHXH
Bảng đối chiếu dưới đây cung cấp các tiêu chí tài chính then chốt nhằm giúp người lao động ở độ tuổi 55 đưa ra quyết định phù hợp nhất với điều kiện gia đình. Các thông tin phản ánh sự khác biệt về chi phí bỏ ra, tỷ lệ nhận về và các quyền lợi an sinh đi kèm. Việc cân nhắc kỹ các chỉ số này giúp tránh lãng phí nguồn lực tài chính cá nhân trong những năm tháng cận kề tuổi hưu. Người tham gia nên đối chiếu với hoàn cảnh thực tế của bản thân trước khi lựa chọn hình thức bảo lưu hay tiếp tục đóng.
| Tiêu chí so sánh | Phương án chốt sổ bảo lưu | Phương án đóng tiếp BHXH tự nguyện |
|---|---|---|
| Chi phí tài chính hàng tháng | 0 đồng (không phát sinh thêm chi phí) | Tùy chọn mức đóng (tối thiểu từ vài trăm nghìn đồng/tháng) |
| Tỷ lệ hưởng lương hưu (với 21 năm đóng) | Nữ hưởng 57%, Nam hưởng 47% | Tăng thêm 2% cho mỗi năm đóng thêm (tối đa đạt 75%) |
| Quyền lợi thẻ BHYT miễn phí | Chỉ được cấp khi bắt đầu nhận lương hưu | Chỉ được cấp khi bắt đầu nhận lương hưu |
| Mức độ áp lực tài chính tuổi 55 | Không có áp lực tài chính định kỳ | Cần duy trì nguồn tiền đóng bảo hiểm đều đặn |
Người lao động có nguồn tài chính tích lũy ổn định nên chọn phương án đóng tiếp để đạt tỷ lệ hưởng lương hưu tối đa 75%. Những cô chú gặp khó khăn về kinh tế hoặc sức khỏe suy giảm nên cân nhắc việc bảo lưu để giảm bớt gánh nặng chi tiêu hàng tháng. Việc đóng bảo hiểm tự nguyện có thể linh hoạt điều chỉnh mức đóng hoặc tạm dừng bất cứ lúc nào nếu hoàn cảnh cá nhân thay đổi. Người tham gia cần tính toán bài toán dòng tiền dài hạn trước khi nộp hồ sơ xin dừng đóng bảo hiểm tại cơ quan chức năng.
Kinh nghiệm thực tế giúp người lao động tuổi 55 ra quyết định đúng đắn
Để đưa ra lựa chọn tối ưu, người lao động cần đánh giá toàn diện tình trạng sức khỏe cá nhân cùng khả năng lao động tạo ra thu nhập trong 5 năm tới. Người tham gia nên tìm hiểu kỹ bảng biểu và thời gian công bố lịch chi trả lương hưu định kỳ của cơ quan bảo hiểm tại địa phương. Việc tham khảo ý kiến của cán bộ bảo hiểm xã hội quận, huyện sẽ giúp làm rõ số tiền cụ thể nhận được theo từng phương án. Người lao động cũng có thể phân bổ tài chính vào các khoản tiết kiệm dự phòng song song với việc duy trì sổ bảo hiểm.
Câu hỏi thường gặp về thủ tục chốt sổ bảo hiểm
Sau khi chốt sổ bảo hiểm xã hội thì bao lâu người lao động mới được nhận lương hưu?
Người lao động sẽ được nhận lương hưu ngay khi đạt đủ độ tuổi nghỉ hưu theo quy định của Bộ luật Lao động tại thời điểm nộp hồ sơ hưởng chế độ. Thời gian chờ đợi phụ thuộc vào việc người lao động là nam hay nữ và năm sinh cụ thể của từng cá nhân. Trong suốt thời gian chờ đợi, toàn bộ quyền lợi đã tích lũy vẫn được bảo toàn nguyên vẹn trên sổ bảo hiểm. Cơ quan bảo hiểm xã hội sẽ hướng dẫn làm thủ tục nhận lương hưu khoảng 30 ngày trước thời điểm người lao động đủ tuổi.
Người 55 tuổi có nên rút bảo hiểm xã hội một lần thay vì chốt sổ chờ hưu?
Việc rút bảo hiểm xã hội một lần khi đã có hơn 20 năm đóng góp là quyết định gây thiệt thòi rất lớn về quyền lợi an sinh xã hội lâu dài. Nhận tiền một lần đồng nghĩa với việc người lao động tự từ bỏ cơ hội có thu nhập ổn định và thẻ bảo hiểm y tế miễn phí khi về già. Số tiền nhận một lần thường chỉ giải quyết được các nhu cầu chi tiêu trước mắt nhưng để lại rủi ro tài chính rất lớn trong tương lai. Lựa chọn bảo lưu quá trình đóng để chờ nhận lương hưu hàng tháng luôn là giải pháp an toàn hơn cho tuổi già.
Trong thời gian chờ đủ tuổi hưu sau khi chốt sổ, người lao động có thẻ BHYT miễn phí không?
Người lao động chưa được cấp thẻ bảo hiểm y tế miễn phí trong khoảng thời gian bảo lưu sổ bảo hiểm để chờ đủ tuổi hưởng lương hưu. Thẻ bảo hiểm y tế do quỹ bảo hiểm xã hội chi trả 100% chỉ bắt đầu có hiệu lực cùng lúc với thời điểm chi trả tháng lương hưu đầu tiên. Để bảo vệ sức khỏe trong giai đoạn chờ đợi, người lao động nên chủ động mua bảo hiểm y tế hộ gia đình tại địa phương cư trú. Chi phí mua bảo hiểm y tế hộ gia đình tương đối thấp nhưng giúp giảm thiểu gánh nặng viện phí khi không may ốm đau.
Đóng tiếp BHXH tự nguyện ở mức nào là tối ưu nhất cho người tuổi 55?
Mức đóng bảo hiểm xã hội tự nguyện tối ưu nhất là mức đóng phù hợp với khả năng tài chính định kỳ của gia đình mà không tạo ra áp lực nợ nần. Người lao động có thể chọn mức thu nhập làm căn cứ đóng bằng mức chuẩn hộ nghèo khu vực nông thôn hoặc mức cao hơn tùy ý muốn. Việc đóng ở mức thu nhập cao hơn sẽ giúp nâng mức bình quân tiền lương cả quá trình để nhận lương hưu hàng tháng cao hơn. Người tham gia hoàn toàn có quyền thay đổi mức đóng hoặc phương thức đóng định kỳ 3 tháng, 6 tháng hay 12 tháng một lần.
Kết luận
Quyết định chốt sổ hay tiếp tục đóng bảo hiểm xã hội ở tuổi 55 đòi hỏi sự cân nhắc kỹ lưỡng dựa trên điều kiện tài chính và sức khỏe thực tế. Việc duy trì cập nhật các bài viết từ trang tin tức về lương hưu sẽ giúp người lao động nắm bắt kịp thời các thay đổi về chính sách an sinh xã hội. Dù chọn phương án bảo lưu hay đóng tiếp, người lao động vẫn nắm trong tay sự bảo đảm vững chắc cho nguồn tài chính an nhàn khi bước qua tuổi lao động. Hãy luôn chủ động quản lý quá trình tham gia bảo hiểm để chuẩn bị chu đáo nhất cho chặng đường hưu trí thảnh thơi.