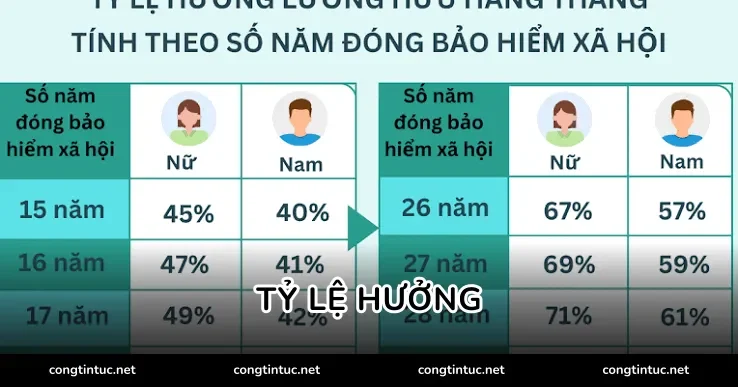
Tỷ lệ hưởng lương hưu là căn cứ quan trọng nhất để cơ quan bảo hiểm xã hội tính toán số tiền chi trả hàng tháng cho người lao động khi đến tuổi nghỉ hưu. Việc nắm rõ các mốc thời gian tham gia giúp người tham gia chủ động xây dựng lộ trình tích lũy nhằm đảm bảo mức thu nhập ổn định khi về già. Khi theo dõi các bản tin tức về lương hưu mới nhất, người lao động dễ dàng nhận thấy sự chênh lệch rõ rệt về quyền lợi giữa các mốc 15 năm, 20 năm và 30 năm đóng bảo hiểm. Hiểu đúng quy định pháp luật hiện hành sẽ giúp bạn tính toán chính xác quyền lợi và đưa ra quyết định thời điểm nghỉ hưu phù hợp nhất.
Nguyên tắc xác định tỷ lệ hưởng lương hưu theo quy định hiện hành
Mức lương hưu hàng tháng của người lao động được xác định bằng công thức nhân tỷ lệ hưởng với mức bình quân tiền lương làm căn cứ đóng bảo hiểm xã hội. Theo quy định pháp luật, tỷ lệ phần trăm này phụ thuộc trực tiếp vào tổng thời gian tham gia và giới tính của người lao động. Mức phần trăm tối thiểu được ấn định để tạo điều kiện cho người tham gia có thời gian đóng ngắn vẫn nhận được trợ cấp hằng tháng. Mức tối đa được khống chế ở mức 75% nhằm cân đối quỹ an sinh xã hội quốc gia trong dài hạn.
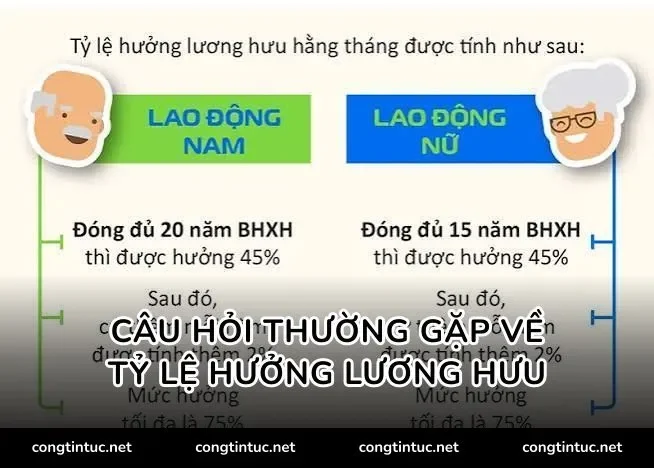
Lao động nữ đóng bảo hiểm xã hội đủ 15 năm sẽ nhận ngay mức xuất phát điểm tương đương 45% mức bình quân tiền lương tháng đóng bảo hiểm. Đối với lao động nam, để đạt được mức sàn 45% này thì người tham gia phải có thời gian tích lũy đủ 20 năm theo lộ trình chuẩn. Sau khi chạm mốc khởi điểm 45%, cứ mỗi năm đóng thêm thì cả nam và nữ đều được cộng thêm 2% vào mức nhận hằng tháng. Quy định phân tầng này tạo động lực cho người lao động duy trì quá trình đóng liên tục để hưởng mức hỗ trợ tài chính cao hơn.
So sánh tỷ lệ hưởng khi đóng bảo hiểm xã hội 15 năm, 20 năm và 30 năm
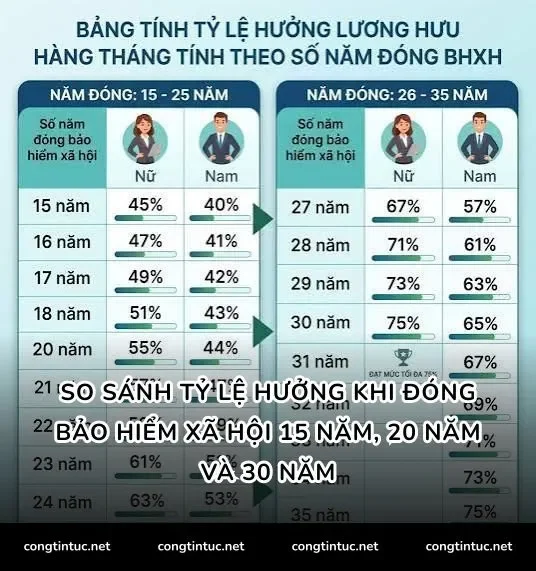
Khoảng thời gian tích lũy 15 năm, 20 năm và 30 năm tạo ra sự khác biệt rất lớn về mặt quyền lợi an sinh xã hội. Người lao động cần phân tích cụ thể từng mốc năm đóng để thấy rõ sự gia tăng tỷ lệ phần trăm nhận được khi về hưu. Dưới đây là bảng đối chiếu chi tiết mức phần trăm lương hưu theo giới tính và số năm thực tế đã tham gia bảo hiểm xã hội.
Bảng tổng hợp tỷ lệ hưởng theo các mốc năm đóng tiêu biểu
| Mốc thời gian đóng | Tỷ lệ hưởng của lao động nữ | Tỷ lệ hưởng của lao động nam | Cơ sở xác định |
|---|---|---|---|
| 15 năm | 45% | 40% (Luật BHXH mới) | Nữ đạt mốc sàn chuẩn; Nam hưởng mức tương ứng thời gian đóng tối thiểu |
| 20 năm | 55% | 45% | Nữ đóng thêm 5 năm (+10%); Nam vừa chạm mốc sàn cơ sở 45% |
| 30 năm | 75% (Đạt mức trần tối đa) | 65% | Nữ đạt trần 75% từ năm thứ 30; Nam cần đóng thêm 5 năm nữa để chạm trần |
Ở mốc đóng 15 năm, lao động nữ được hưởng mức 45% còn lao động nam nhận mức 40% theo định hướng giảm điều kiện thời gian đóng tối thiểu. Bước sang mốc 20 năm, lao động nam bắt đầu chạm mức 45% trong khi lao động nữ đã tích lũy được 55% do có thêm 5 năm nhân với 2% mỗi năm. Mốc 20 năm là ngưỡng quan trọng giúp người tham gia củng cố nền tảng tài chính vững vàng hơn trước khi bước vào tuổi già. Sự chênh lệch 10% giữa hai mốc này tạo ra khoản cách biệt thu nhập đáng kể trong các kỳ chi trả hàng tháng.
Khi tích lũy đủ 30 năm bảo hiểm, lao động nữ đã chính thức đạt trần tối đa 75% và không thể tăng thêm tỷ lệ phần trăm hàng tháng. Đối với lao động nam có 30 năm đóng, mức nhận đạt 65% và cần đóng tiếp 5 năm nữa mới đạt mốc tối đa 75%. Người tham gia sau khi hoàn thành thủ tục hưởng có thể chủ động cập nhật lịch chi trả để nhận lương hưu kịp thời qua tài khoản ngân hàng hoặc tiền mặt. Việc duy trì thời gian đóng đến 30 năm mang lại nguồn thu nhập hưu trí vượt trội và giảm bớt gánh nặng tài chính cho con cháu.
Các yếu tố ảnh hưởng trực tiếp đến tiền lương hưu thực nhận
Tiền lương hưu thực nhận không chỉ phụ thuộc vào số năm tham gia mà còn chịu ảnh hưởng bởi mức bình quân tiền lương đóng bảo hiểm. Người có hệ số lương hoặc mức lương đóng bảo hiểm cao sẽ nhận về khoản tiền lớn dù tỷ lệ phần trăm tương đương người khác. Trường hợp nghỉ hưu trước tuổi do suy giảm khả năng lao động sẽ bị giảm trừ 2% cho mỗi năm nghỉ sớm so với tuổi quy định. Người lao động cần cân nhắc kỹ giữa việc bảo lưu chờ đủ tuổi nhận trọn vẹn quyền lợi hay nhận chế độ sớm với mức tiền bị trừ.
Câu hỏi thường gặp về tỷ lệ hưởng lương hưu
Đóng bảo hiểm xã hội 15 năm nhận tỷ lệ hưởng bao nhiêu phần trăm?
Lao động nữ đóng bảo hiểm xã hội 15 năm sẽ nhận mức 45% mức bình quân tiền lương tháng đóng bảo hiểm. Lao động nam tham gia 15 năm được xác định mức 40% theo lộ trình giảm điều kiện thời gian đóng của luật mới. Mức phần trăm này giúp người tham gia muộn vẫn có cơ hội nhận lương hưu hằng tháng thay vì phải rút một lần. Người lao động nên tiếp tục duy trì đóng tự nguyện nếu muốn nâng cao mức chi trả khi về già.
Lao động nam và lao động nữ có cùng cách tính phần trăm lương hưu không?
Cách tính phần trăm lương hưu giữa nam và nữ có sự khác biệt về mốc năm cơ sở ban đầu để đạt mức 45%. Lao động nữ chỉ cần tích lũy đủ 15 năm để đạt 45%, trong khi lao động nam phải tích lũy đủ 20 năm đóng bảo hiểm. Sau khi đạt mốc 45%, cả hai giới đều áp dụng chung công thức cộng thêm 2% cho mỗi năm đóng tiếp theo. Lao động nữ chạm trần 75% sau 30 năm đóng, còn lao động nam cần 35 năm đóng mới đạt mức tối đa này.
Nghỉ hưu trước tuổi bị trừ phần trăm mức hưởng như thế nào?
Người lao động nghỉ hưu trước tuổi quy định sẽ bị giảm trừ 2% vào tổng phần trăm lương hưu cho mỗi năm nghỉ sớm. Trường hợp thời gian nghỉ hưu trước tuổi có số tháng lẻ đến đủ 6 tháng thì bị giảm trừ 1%, trên 6 tháng thì không bị giảm trừ phần trăm của năm đó. Việc giảm trừ này được áp dụng trực tiếp vào tỷ lệ tính toán tổng thể dựa trên số năm tham gia thực tế. Người tham gia nên tính toán kỹ yếu tố tuổi đời để tránh suy giảm nguồn thu nhập cố định khi về già.
Người đóng bảo hiểm trên 35 năm có được nhận thêm khoản tiền nào khác không?
Người lao động có thời gian đóng bảo hiểm xã hội cao hơn số năm tương ứng với mức 75% sẽ được nhận trợ cấp một lần khi nghỉ hưu. Mức trợ cấp một lần này được tính theo số năm đóng cao hơn số năm đạt tỷ lệ trần 75% quy định. Cứ mỗi năm đóng cao hơn mức trần thì người tham gia được hưởng bằng 0,5 tháng mức bình quân tiền lương đóng bảo hiểm. Đây là chính sách bù đắp hợp lý nhằm bảo đảm quyền lợi thỏa đáng cho những người có quá trình cống hiến bền bỉ.
Kết luận
Hiểu rõ quy định về tỷ lệ hưởng lương hưu theo các mốc 15, 20 và 30 năm giúp người lao động chủ động xây dựng kế hoạch đóng bảo hiểm hợp lý. Khoảng cách giữa mức sàn 45% và mức trần 75% phản ánh rõ nét nguyên tắc đóng nhiều hưởng nhiều, đóng dài hưởng dài của an sinh xã hội. Việc thường xuyên theo dõi các bản tin tức về lương hưu sẽ giúp bạn cập nhật kịp thời các điều chỉnh chính sách mới từ cơ quan quản lý. Hãy duy trì quá trình tham gia liên tục để đảm bảo nguồn tài chính ổn định và an tâm tận hưởng cuộc sống khi bước vào tuổi nghỉ ngơi.